
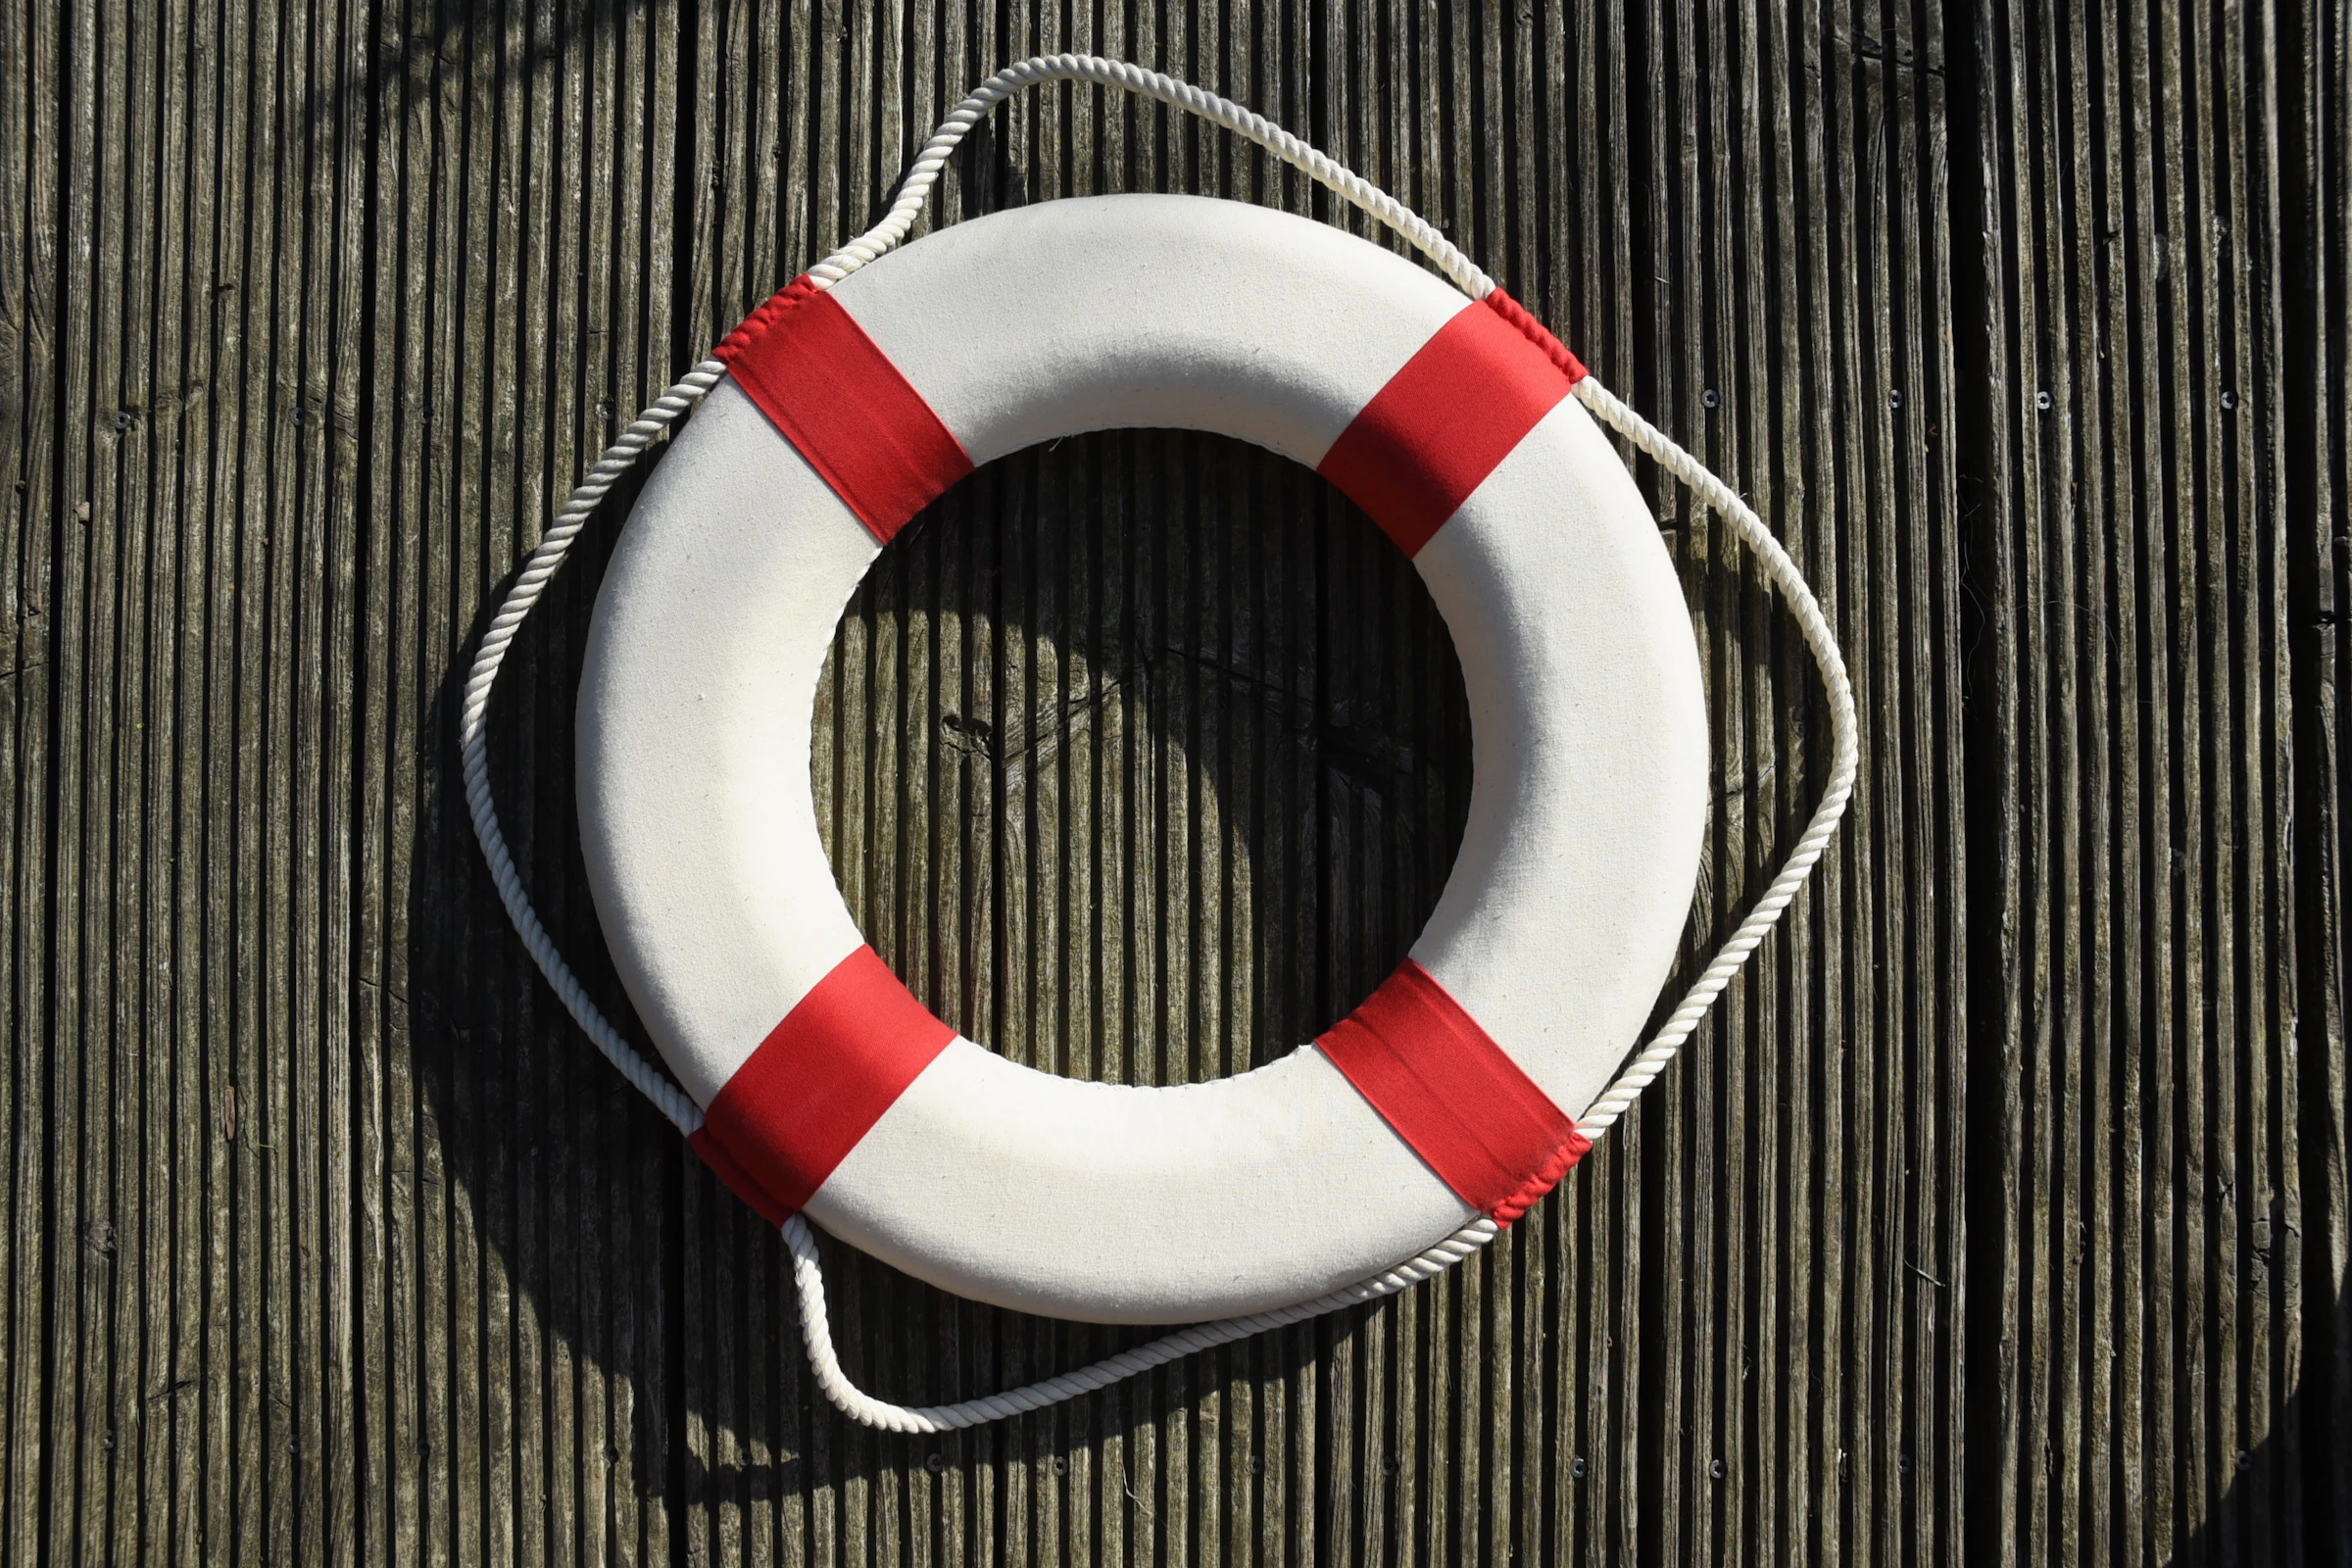


Colacul financiar de salvare. Fondul de urgență
Ce te faci atunci când apare o cheltuială neprevăzută? Dar atunci când mașina se strică și refuză să mai pornească? Sau, și mai grav, rămâi fără loc de muncă? Nu știm când vin aceste momente, dar știm că la un moment dat, se vor întâmpla. Întrebarea e: cu ce le plătești?
Pentru mulți, răspunsul e cardul de credit, un împrumut rapid sau banii ceruți de la rude. Iar o problemă de 2.000 de lei se poate transforma, cu dobânzi și comisioane, într-una mult mai mare. Pe lângă cost, vine și stresul: o urgență financiară afectează atât buzunarul tău cât și liniștea ta. Soluția are un nume simplu: fondul de urgență.
Ce este fondul de urgență
Potrivit definiției, fondul de urgență este o sumă pusă deoparte doar pentru cheltuieli neprevăzute. Nu pentru vacanță, nu pentru reduceri de Black Friday, nu pentru un telefon nou. Doar pentru urgențe reale: sănătate, reparații necesare, pierderea venitului. Există trei întrebări care te ajută să decizi dacă cheltuielile apărute pot fi acoperite din fondul de urgență: este vorba de o cheltuială neașteptată, necesară și urgentă? Dacă răspunsul este „da” la toate cele trei, cheltuiala ta poate fi acoperită din fondul de urgență.
Câți bani ar trebui să ai deoparte?
Nu știi câți bani ar trebui să ai la dispoziție? Haide să îți explic cum se construiește fondul de urgență. Recomandarea obișnuită este ca dimensiunea unui astfel de fond să fie echivalentul a trei până la șase luni de cheltuieli esențiale. Unii experți financiari recomandă chiar nouă sau douăsprezece luni. Atenție, cheltuieli, nu salariu. Dacă ai nevoie de 3.000 de lei pe lună ca să trăiești decent, ținta ta e între 9.000 și 18.000 de lei. Dacă ai un venit nesigur, lucrezi pe cont propriu sau ești singurul care aduce bani în casă, țintește spre limita de sus, respectiv douăsprezece luni.
Construiește-l pas cu pas
Sună mult? Nu trebuie să strângi toți banii deodată. Începe cu un prim obiectiv: 1.000 de lei. Doar această sumă te poate scoate deja din multe încurcături. Apoi o lună de cheltuieli. Apoi trei. Chiar și 100 de lei pe săptămână înseamnă peste 5.000 de lei într-un an. Iar banii neașteptați, cum ar fi o primă, un bonus sau o restituire de impozit, pot ajuta mult procesul de economisire.
Unde ții banii din fondul de urgență
Unde ții acești bani? Într-un loc sigur și ușor de accesat, dar nu chiar în portofel. Un cont de economii separat sau un depozit care poate fi lichidat rapid sunt opțiuni bune. Separat e cuvântul-cheie: ce nu vezi zilnic, nu cheltui din impuls. Și un detaliu liniștitor: în România, depozitele bancare sunt garantate de Fondul de Garantare a Depozitelor Bancare, până la 100.000 de euro pe persoană, la fiecare bancă. Așadar, banii tăi sunt în siguranță.
Fondul de urgență nu este o investiție
Știu, ca viitor investitor, ești tentat să pui banii la lucru. Dar fondul de urgență nu e locul pentru acțiuni sau criptomonede. Scopul lui nu e să crească repede, ci să fie acolo exact când ai nevoie. Abia după ce ai acest colac de salvare poți investi liniștit, fără teama că vei fi nevoit să vinzi pe pierdere la primul necaz.
Datoriile sau fondul de urgență?
Și dacă ai datorii? Mulți mă întreabă ce fac întâi: plătesc datoriile sau încep să construiesc fondul de urgență? Un compromis bun este să strângi întâi o rezervă mică, de o lună, apoi să plătești datoriile scumpe, apoi să completezi fondul.
Și încă ceva: dacă folosești fondul pentru cheltuieli urgente, nu te simți vinovat. Banii pe care i-ai pus deoparte în fondul de urgență au exact acest scop: să te ajute atunci când apar cheltuieli neprevăzute.
Ce poți face astăzi
Ce poți face astăzi? Deschide un cont separat, denumește-l simplu: fond de urgență și virează automat, în ziua de salariu, măcar 100 de lei.
Dacă ți-a plăcut subiectul de azi, ne auzim și data viitoare, tot la radio, când o să vorbim despre a opta minune a lumii, cum o numesc investitorii: dobânda compusă.
Până atunci, ne vedem pe grupul de Facebook Financiaria – Investește Inteligent. Portofoliu de Investitor, acolo unde poți să îmi adresezi orice întrebare despre credite, datorii sau investiții. Vrei ca educația financiară să fie mai simplă? Îți recomand jocul Pe plus cu banii, pe care îl găsești pe Financiaria.ro.
Să fie cu folos și cu spor la investit!
Sursa foto: Regine Tholen , Unsplash
Proiect de educație financiară susținut de
CLUBUL DE INVESTIȚII CARPATHIA


